La BCE n'exclut pas de nouvelles hausses de taux en décembre : ce qui pourrait changer pour le crédit
Article traduit automatiquement à partir du portugais. En cas de divergence, la version portugaise prévaut. PT
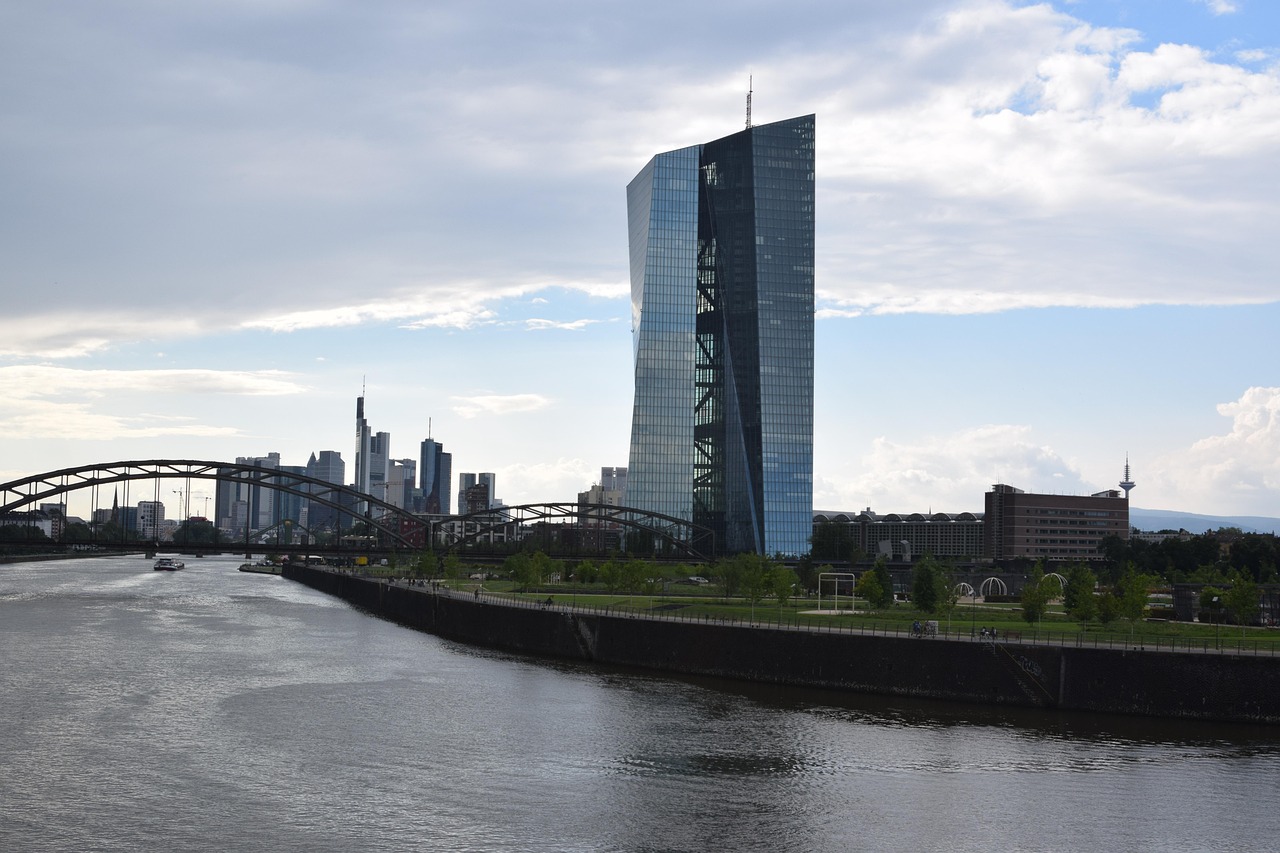
La Banque centrale européenne (BCE) a maintenu le taux de dépôt à 2,5 %, mais a laissé ouverte la possibilité d'une nouvelle hausse des taux lors de la réunion de décembre. Selon le Dinheiro Vivo, la décision dépend en grande partie de l'évolution des prix de l'énergie et des salaires dans la zone euro. Pour ceux qui ont un crédit immobilier ou qui en recherchent un, ces indications sont importantes, car les taux directeurs de la BCE influencent le coût de l'argent dans l'économie.
Ce qu'a dit la BCE sur les salaires
L'indicateur salarial de la BCE compile les accords collectifs signés jusqu'à la mi-octobre. Les chiffres indiquent une accélération modérée des salaires négociés dans la zone euro :
- 2,7 % au second semestre 2026 ;
- 2,8 % au premier semestre 2027 ;
- 2,4 % au troisième trimestre 2027, ce qui indique un ralentissement.
La stabilisation au début de 2026 s'explique, selon l'article, par la disparition de l'effet des versements exceptionnels uniques effectués en 2024, qui ont cessé de peser sur les statistiques au second semestre de cette année.
Pourquoi l'énergie et l'inflation sont source de préoccupation
La BCE suit les salaires parce qu'ils aident à prévoir la trajectoire de l'inflation. Selon l'article, la préoccupation centrale des gouverneurs est la hausse continue des coûts énergétiques.
Le raisonnement est le suivant : si l'énergie devient plus chère, les entreprises peuvent répercuter ces coûts sur les prix finaux. Les travailleurs, à leur tour, peuvent demander des augmentations pour compenser la perte de pouvoir d'achat. Il peut en résulter une spirale entre prix et salaires, qui exerce de nouveau une pression sur l'inflation.
Les données citées montrent que l'inflation dans la zone euro s'est établie à 4 % en octobre, portée par une hausse de 20,8 % dans le secteur de l'énergie.
Pourquoi les taux d'intérêt sont l'outil choisi
Selon la même source, relever les taux d'intérêt est le principal instrument de la BCE pour renchérir le crédit, refroidir la demande et freiner l'inflation. En rendant le financement plus cher, la banque centrale cherche à réduire la consommation et l'investissement financés par l'endettement.
L'article n'indique pas de combien le taux pourrait augmenter en décembre, ni si la hausse sera décidée. Il mentionne seulement que cette possibilité reste ouverte. Il ne fait pas non plus de prévisions pour l'Euribor ; toute estimation de sa valeur future relèverait donc de la spéculation.
Ce que cela signifie pour vous
Le crédit immobilier au Portugal est, dans de nombreux contrats, indexé sur l'Euribor, qui tend à réagir aux attentes concernant les décisions de la BCE. C'est pourquoi les signaux de possibles hausses de taux sont généralement suivis avec attention par les personnes ayant un emprunt.
En pratique, il convient de tenir compte de ce qui suit :
- Si vous avez un taux variable : la mensualité peut être affectée si l'Euribor augmente, mais l'article ne permet pas de savoir dans quelle mesure ni quand.
- Si vous avez un taux fixe : la mensualité convenue reste inchangée pendant la période de taux fixe, même si les conditions des nouveaux contrats peuvent refléter le contexte de taux d'intérêt.
- Si vous souhaitez demander un crédit : il convient de comparer les offres et de simuler différents scénarios de taux, afin de bien évaluer la marge disponible dans votre budget.
La prochaine réunion de la BCE, en décembre, sera le moment à suivre. D'ici là, il s'agit d'une possibilité, et non d'une décision prise.
Image : Photo de nikon89 (Pixabay). Source de l'article : Dinheiro Vivo, 04/11/2026. Information à caractère général, qui ne dispense pas de contacter nos spécialistes.
Vous voulez savoir combien vous paieriez par mois ?
Faites une simulation en 2 minutes. Sans frais pour vous et sans engagement.
Contenu informatif, sans valeur de conseil financier personnalisé. Les conditions de crédit dépendent de l'analyse de chaque établissement.